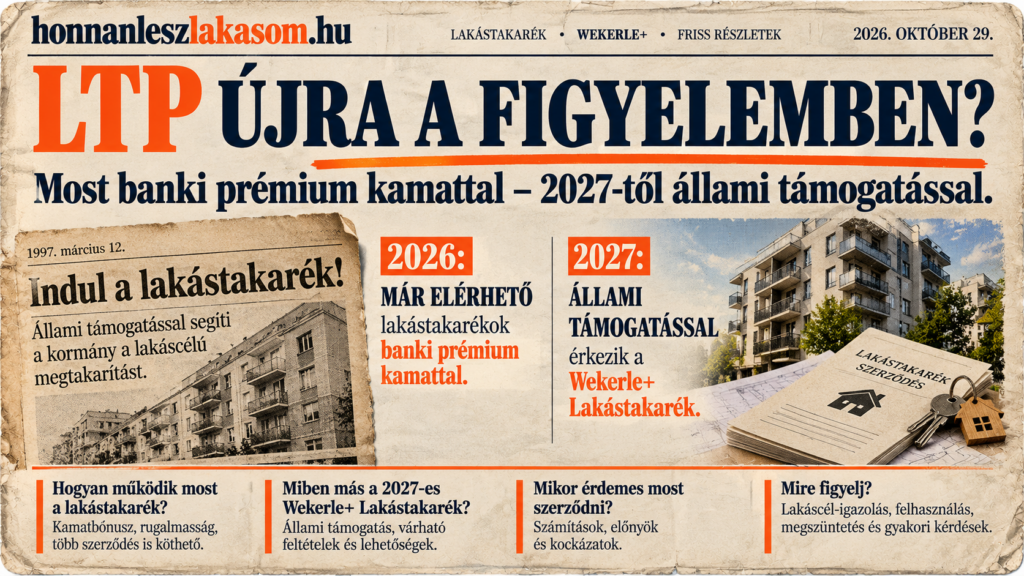
2027 januárjára új, államilag támogatott lakástakarékot jelentettek be. Érthető, ha emiatt most kivárnál. Csakhogy a bejelentett támogatás nem jelenti automatikusan azt, hogy az új konstrukció mindenkinek jobb lesz a jelenleg elérhető lakástakarékoknál.
Röviden: ha hosszabb távon lakáscélra szeretnél félretenni, érdemes már most összehasonlítani a jelenlegi lakástakarékokat. A szerződések rugalmassága, a felhasználás igazolása és a megtakarítás kezdő időpontja legalább annyira számíthat, mint a meghirdetett támogatás. Nem mindenkinek kell most szerződnie – de a 2027-es programra várni sem feltétlenül a legjobb döntés.
Mi változhat 2027-ben a lakástakarékoknál?
A kormány 2027 januárjára jelentette be a Wekerle+ Lakástakarékot. A hivatalos programismertető szerint legalább 5 éves megtakarításról lenne szó, az első 5 évben a befizetések 10%-ának megfelelő, legfeljebb évi 120.000 Ft állami támogatással, a 6–10. évben pedig 20%-kal, legfeljebb évi 240.000 Ft-tal. Emellett legalább 3%-os betéti kamatot jeleztek.
A bejelentés alapján a lakásvásárlás, az építés és az energiahatékony felújítás tartozhat a felhasználási célok közé. A végleges szerződéses és elszámolási részletek egy része még nem ismert.
| Szempont | Jelenleg elérhető lakástakarék | Bejelentett Wekerle+ Lakástakarék |
|---|---|---|
| Pluszjóváírás | A lakástakarékpénztár által kínált, feltételes bónusz vagy prémium | Állami támogatás: előbb 10%, majd 20%, éves felső korláttal |
| Indítás | Most elérhető konstrukciók | Bejelentett indulás: 2027 január |
| Szerződések száma | A szolgáltatói feltételek szerint több bónuszos szerződés is lehetséges | A személyenkénti támogatási korlát végleges alkalmazása tisztázandó |
| Lakáscél igazolása | Egyes konstrukcióknál egyszerűsített nyilatkozat lehetséges | A részletes igazolási szabály még nem végleges |
| Rugalmasság | A módosítás, részösszeg-kifizetés és felmondás termékfüggő | A pontos módosítási és korai kilépési feltételek még nem ismertek |
A „30%-os bónusz” és a „10–20%-os állami támogatás” nem éves kamat vagy közvetlenül összehasonlítható éves hozam. Az összevetéshez a teljes lejárati összeget, az EBKM-et, a költségeket és a felhasználási feltételeket is vizsgálni kell.
1. A mai lakástakarék egyik előnye: már most elkezdheted
A lakáscélú megtakarításban az idő is számít. Ha hónapokon át csak a következő program indulására vársz, annyival később kezded el felépíteni a saját forrásodat.
Havi 50.000 Ft félretételével 6 hónap alatt 300.000 Ft saját megtakarítás gyűlhet össze, a hozamokat és díjakat nem számítva. Ezt természetesen lakástakarékon kívül is félreteheted. A szerződéskötés mellett ezért nem pusztán a kezdési időpont, hanem a konkrét bónusz és a vállalható futamidő szólhat.
Ha már tudod, hogy lakásvásárlásra, gyermeked későbbi otthonára, felújításra vagy hitel-előtörlesztésre gyűjtesz, érdemes megnézni, melyik mostani ajánlat illeszkedik ehhez.
2. Egy 100.000 Ft-os vagy két 50.000 Ft-os szerződés: miért nem mindegy?
Tegyük fel, hogy összesen havi 100.000 Ft-ot tudsz rendszeresen félretenni. Elsőre hasonlónak tűnhet egyetlen 100.000 Ft-os szerződés és két külön, 50.000 Ft-os szerződés.
De mi történik, ha 3 év múlva megváltozik a család bevétele, és már csak havi 50.000 Ft fér bele?
Két külön szerződésnél az egyik megszüntetése mellett a másik tovább fizethető lehet. Így a tovább futó szerződés bónuszának megtartására is maradhat esély – a konkrét termékszabályok alapján.
Egyetlen nagy szerződésnél a befizetés csökkentésének vagy a szerződés módosításának lehetőségeit kell megvizsgálni. A módosítás feltételei és költségei nem feltétlenül azonosak a két külön szerződés helyzetével.
A ma elérhető, állami támogatás nélküli lakástakarékoknál a pénztári bónuszhoz nem társul automatikusan a régi, személyenként egy támogatott szerződésre vonatkozó állami korlát. A szolgáltató és az adott ajánlat feltételei határozzák meg, hogy több szerződéshez milyen kedvezmény kapcsolódhat.
Az új Wekerle+ Lakástakarék személyenkénti támogatási korlátjáról viszont csak a végleges szabályok alapján lehet biztosat mondani. A korábbi államilag támogatott rendszerben ugyanazon személy javára főszabály szerint évente egy szerződés után járt támogatás. Ez támogatási korlát volt, nem általános szerződéskötési tilalom.
3. Az egyszerűbb lakáscél-igazolás is valódi előny lehet
Sokan csak akkor szembesülnek a lakástakarék adminisztrációjával, amikor fel szeretnék használni a pénzt.
A régi, államilag támogatott konstrukcióknál a lakáscélt a jogszabályban előírt dokumentumokkal kellett igazolni. Felújításnál például számlákra és összesítőkre is szükség lehetett.
A mai, állami támogatás nélküli lakástakarékok között vannak olyan megoldások, amelyeknél egyszerűsített lakáscélú nyilatkozatot is elfogadnak. Ez azonban nem minden pénztárra, minden célra és minden termékre egyformán igaz. Lakáshitel igénybevétele külön dokumentumokat tehet szükségessé.
Nem mindegy tehát, hogy a pénzed felhasználásához mennyi ügyintézés, dokumentum és határidő kapcsolódik. A Wekerle+ Lakástakarék végleges igazolási rendje egyelőre nem ismert, így nem helyes előre kijelenteni, hogy biztosan bonyolultabb lesz.
4. Tényleg többet adhat a 2027-es konstrukció?
A bejelentett számok alapján igen, bizonyos feltételezésekkel a Wekerle+ Lakástakarék magasabb lejárati összeget eredményezhet. A különbség azonban kisebb is lehet, mint amit az állami támogatás százalékos mértékéből elsőre gondolnál.
Az alábbi szemléltető modell összesen havi 100.000 Ft befizetéssel, 10 évvel és 12 millió Ft saját megtakarítással számol. A mai modell 30%-os lejárati bónuszt és 0,1%-os kamatot, a Wekerle-modell 3%-os effektív éves kamatot és év végi támogatási jóváírást feltételez. A számítás nem konkrét banki ajánlat.
| Tétel | Mai 30%-os bónuszos modell | Bejelentett Wekerle-feltételek modellje |
|---|---|---|
| Saját befizetés | 12.000.000 Ft | 12.000.000 Ft |
| Bónusz / állami támogatás | 3.600.000 Ft | 1.800.000 Ft |
| Számított kamat | kb. 60.000 Ft | kb. 2.158.000 Ft |
| Lejárati összeg díjak előtt | kb. 15.660.000 Ft | kb. 15.958.000 Ft |
A különbség ebben a modellben körülbelül 298.000 Ft 10 év alatt. Nem tartalmazza a számlanyitás és számlavezetés minden díját, és a Wekerle végleges elszámolási, kamatozási feltételei még változtathatják az eredményt. A két külön, jelenlegi szerződés díja magasabb is lehet, mint egy szerződésé.
Mit jelent ez számodra? Ha a külön szerződések rugalmassága fontosabb, vagy az egyszerűbb lakáscél-igazolás sokat számít, a mostani konstrukció akár jobb döntés is lehet. Ha biztosan 10 évre tervezel, és az új program feltételei kedvezőek lesznek, érdemes azt is komolyan összevetni.
5. Mire lehet jó a ma elindított lakástakarék?
- Önerőgyűjtésre: későbbi lakásvásárláshoz saját forrás épülhet fel.
- Gyermeked lakáscéljára: több év alatt felkészülhetsz egy későbbi lakáskezdésre.
- Felújításra és korszerűsítésre: időben felkészülhetsz egy nagyobb kiadásra.
- Lakáshitel előtörlesztésére: megfelelő szerződéses feltételekkel csökkenthető lehet egy meglévő lakáshitel tartozása.
A Wekerle+ Lakástakarék bejelentett céljai egyelőre szűkebben, a lakásvásárlásra, építésre és az energiahatékony felújításra térnek ki. Az általános felújítás és a lakáshitel-előtörlesztés pontos támogathatósága a részletszabályokból derül majd ki.
A már meglévő hitel csökkentésének lehetőségéről is érdemes előre gondolkodni: nemcsak a felhalmozott pénz számít, hanem az előtörlesztési díj és a hitel feltételei is.
6. Kinek lehet érdemes már most szerződni, és kinek jobb még várnia?
| Élethelyzet | Mit érdemes mérlegelni? |
|---|---|
| Biztos lakáscél, hosszabb távú megtakarítás | Már most érdemes összehasonlítani a jelenlegi bónuszos ajánlatokat és a futamidőt. |
| Fontos a havi befizetés rugalmassága | Megfontolandó a több külön szerződés és azok díjainak, megszüntetési feltételeinek összevetése. |
| 1–3 éven belül kell a pénz | A hosszabb futamidejű LTP nem feltétlenül jó eszköz; a hozzáférhetőség fontosabb lehet a bónusznál. |
| Még nincs biztos lakáscél vagy fizetési mozgástér | Előbb a hozzáférhető tartalék felépítése, utána a hosszú távú szerződés lehet indokolt. |
| Már van kedvező LTP-szerződésed | Ne mondd fel pusztán az új program bejelentése miatt; előbb számold ki a váltás veszteségét. |
Gyakori kérdések
Érdemes 2027-ig várni a lakástakarék-kötéssel?
Nem feltétlenül. A jelenlegi ajánlatok bónusza és rugalmassága egyes céloknál előnyösebb lehet. Más helyzetben a végleges Wekerle-feltételek megvárása a jobb döntés.
Ugyanaz a 30%-os kamatbónusz, mint az állami támogatás?
Nem. A jelenlegi bónuszt a lakástakarékpénztár vállalja meghatározott feltételekkel; a Wekerle-programban bejelentett támogatás állami forrásból érkezne. Egyik százalék sem azonos az éves hozammal.
Lehet egyszerre két lakástakarékom?
A mai, állami támogatás nélküli konstrukcióknál ez lehetséges lehet, a pénztár és a termék feltételei szerint. Az új állami támogatás személyenkénti korlátait még tisztázni kell.
Mi történik, ha korábban szükségem lesz a pénzre?
Ez a választott terméktől függ. Korai felmondáskor a bónusz csökkenhet vagy elveszhet, díj is felmerülhet. Egyes konstrukciók köztes kifizetést is lehetővé tesznek. Szerződéskötés előtt ezt külön nézd meg.
Átkerülhet a most megkötött LTP a 2027-es támogatott rendszerbe?
Automatikus átváltásra vagy a jelenlegi bónusz és az új támogatás összeadására nincs megerősített szabály; erre nem szabad alapozni a döntést.
Nézzük meg, neked érdemes-e most elindítani!
Nem az a cél, hogy bármi áron szerződj. Azt érdemes megnézni, hogy a havi összeg, a futamidő, a bónusz, az ügyintézés és a későbbi lakáscél együtt valóban előnyt jelent-e neked.
Megnézem a lakástakarék lehetőségeket
A honnanleszlakasom.hu oldalán a jelenleg elérhető lehetőségekről és a személyre szabott összehasonlításról is tájékozódhatsz.
