FRISS PONTOSÍTÁS · 2026. OKTÓBER 27.
Otthon Start: október 31. és november 15. – erre a 2 határidőre figyelj
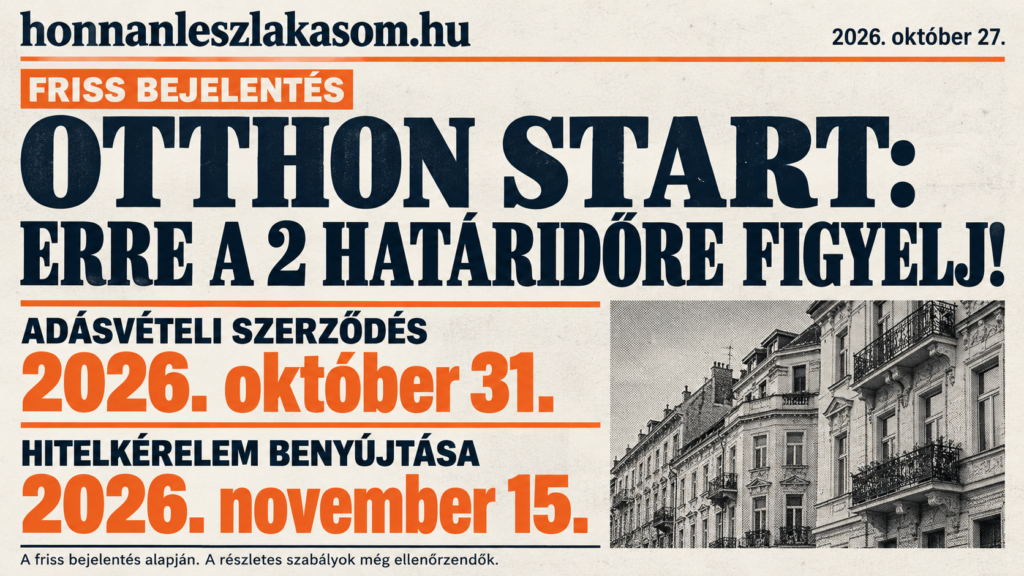
Az Otthon Starttal tervezett lakásvásárlásoknál most 2 külön dátumra kell figyelni. A Portfolio által ismertetett, 2026. október 27-i miniszterelnöki pontosítás szerint az adásvételi szerződést október 31-ig kell megkötni, a hitelkérelmet pedig november 15-ig kell benyújtani a bankhoz.
A cikk a friss bejelentést ismerteti. A kapcsolódó jogszabályi részleteket és a banki alkalmazást még ellenőrizni kell; a bejelentés önmagában nem hatályos szabály.
Melyik határidő mire vonatkozik?
A bejelentés 2 külön lépéshez rendel határidőt. Az egyik az ingatlan megvásárlásáról szóló szerződés, a másik a banki hitelkérelem beadása. Ezeket nem érdemes összekeverni, mert az egyik teljesítése nem helyettesíti a másikat.
A bejelentés szerint eddig kell megkötni.
A bejelentés szerint eddig kell beadni a bankhoz.
A közölt pontosítás szerint mindkét feltételnek teljesülnie kell. Emellett az igénylőnek és az ingatlannak az Otthon Start egyéb feltételeinek, az ügyletnek pedig a bank hitelbírálati elvárásainak is meg kell felelnie.
Az adásvétel nem azonos a hitelszerződéssel
Az október 31-i dátum a közölt bejelentésben az ingatlan adásvételi szerződésére vonatkozik. Ezt a vevő és az eladó köti meg, ügyvéd közreműködésével. A hitelszerződés ettől különálló megállapodás, amelyet a bankkal írsz alá a hitel jóváhagyását követően.
Ezért szerződéskötés előtt az ügyvéddel és a hitelszakértővel is egyeztess. Az adásvételben szereplő fizetési ütemezést, a hitelből fizetett vételárrészt és a választott bank szerződéses elvárásait össze kell hangolni.
A kérelem beadása még nem hiteljóváhagyás
A november 15-i dátum a bejelentés szerint a hitelkérelem banki benyújtásának határideje. A beadás, a hitelbírálat, a hitelszerződés aláírása és a folyósítás külön lépések.
Egy előminősítés vagy egy banki időpontfoglalás alapján ne tekintsd beadottnak a kérelmedet. A választott bankkal külön tisztázd, milyen dokumentumokkal, milyen csatornán és milyen feltételekkel tudja befogadni az igénylést, illetve mivel igazolja a benyújtás időpontját.
Mit érdemes most végignézned?
Hol tart az adásvétel? Ha még nincs aláírt szerződés, az ügyvéddel tisztázd, mi szükséges az előkészítéséhez.
Rendben van a finanszírozás? Nézzétek át az önerőt, a szükséges hitelösszeget, a jövedelmed terhelhetőségét és az ingatlan finanszírozhatóságát.
Melyik bankhoz kerül a kérelem? A bank kiválasztása az adásvételi szerződés tartalmát és a dokumentumok körét is befolyásolhatja.
Megvannak az iratok? Kérj az adott ügyletedhez igazított dokumentumlistát, és ellenőrizd az igazolások érvényességét is.
Mikor és hogyan tudod beadni? A bank befogadási rendjét előre egyeztesd, ne az utolsó napon derüljön ki, hogy valami hiányzik.
A rövid határidő mellett is maradjon idő az ellenőrzésre
A gyors előkészítésnek akkor van értelme, ha közben a vásárlás pénzügyi és szerződéses feltételei is rendben vannak. Önmagában az adásvétel aláírása vagy a foglaló megfizetése nem garantálja, hogy megkapod a szükséges hitelt.
Ha már van hitelszakértőd, vele egyeztesd a következő lépést. Ha még nincs, segítünk áttekinteni a helyzetedet, a szükséges dokumentumokat és a finanszírozási lehetőségeket.
Beszéljük át a lakásvásárlásodA cikk a lakásvásárlásra vonatkozó bejelentett határidőket foglalja össze. Építési cél esetén az átmeneti feltételeket külön kell ellenőrizni. A tájékoztatás nem hitelígéret; a jogosultságról és a finanszírozásról az aktuális szabályok alapján a bank dönt.
