Otthon Start: október 31. és november 15. – fontos pontosítás
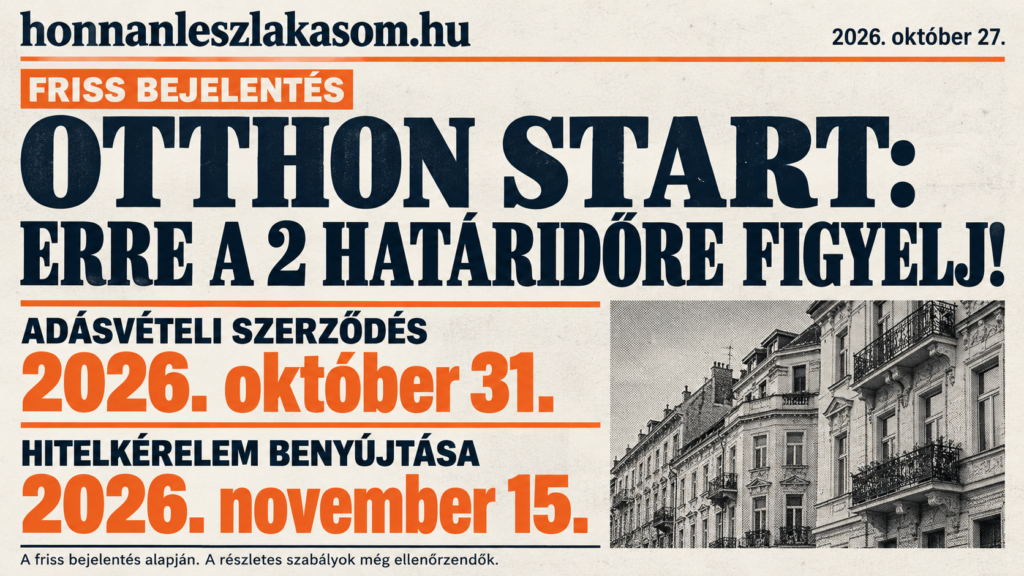
A friss bejelentés szerint az Otthon Starttal történő lakásvásárlásnál október 31. az adásvételi szerződés, november 15. pedig a hitelkérelem benyújtásának határideje. Mutatjuk, melyik dátum mire vonatkozik, és mit érdemes egyeztetned a következő lépés előtt.
Wekerle Plusz jöhet az Otthon Start helyett: mit tudunk eddig az új lakástámogatási rendszerről?
Komoly változások körvonalazódnak a lakástámogatásoknál: új Wekerle Plusz hitel, támogatott lakástakarék, energetikai felújítási program és bérlakásprogram is érkezhet. Összeszedtük, mit tudunk már a bejelentésből, és mely fontos részletekre várunk még.
Fejlesztőtől vásárolt lakás Otthon Starttal: mi történik, ha csúszik az építkezés?
Fejlesztőtől vásárolt, még épülő lakásnál az Otthon Start 3 éves határideje az első részfolyósítástól indul. Mutatjuk, mi történik, ha addig nem készül el az ingatlan, és mikor kérhető további 1 év hosszabbítás.
Felülvizsgálják az Otthon Start szabályait – mi biztos, és mi csak feltételezés?
Az Otthon Start szabályainak felülvizsgálata folyamatban van, de konkrét változtatásról még nem született hivatalos döntés. Megmutatjuk, mely feltételek érvényesek jelenleg, és mely hírek számítanak egyelőre csak lehetséges forgatókönyvnek.
Otthon Start nélkül is lehet saját otthonod – lakáshitel, önerő és lakástakarék
Az Otthon Start mellett más út is vezethet a saját otthonhoz. Önerő, lakástakarék, piaci lakáshitel és tudatos ingatlanválasztás egy hosszabb távú otthonteremtési terv részeként.
Mit kell tudnod a Bayer-projektek hitelezéséről, ha új lakás vásárlásában gondolkodsz?
A Bayer Construct csődeljárása után sok lakásvásárlóban felmerült a kérdés: mi lesz a már megkötött szerződésekkel, a hitelekkel és az építés alatt álló lakások finanszírozásával? Megmutatjuk, mit érdemes most ellenőrizni, mielőtt új építésű lakásra szerződsz vagy pénzt fizetsz.
Van élet az Otthon Start után is – így lehet piaci lakáshitellel és előtörlesztéssel tudatosan tervezni
Az Otthon Start 3%-os kamata rendkívül kedvező lehetőség, de nem mindenki jogosult rá, és az 50 millió Ft sem minden helyzetben elegendő. Megmutatjuk, milyen szerepe lehet ilyenkor a piaci lakáshitelnek, a megtakarításnak, az előtörlesztésnek és más finanszírozási lehetőségeknek egy hosszú távon is vállalható lakásvásárlási tervben.
A 3%-os Otthon Start nélkül is lehet saját otthonod – ha nem hitelben, hanem tervben gondolkodsz
Az Otthon Start kedvező lehetőség lehet, de nem ez az egyetlen út a saját otthonhoz. Megmutatjuk, hogyan érdemes önerőben, fenntartható hitelben, első lakásban és B tervben gondolkodni – még azelőtt, hogy foglalót fizetnél.
Az Otthon Start lehetőség. Nem stratégia. Először nézd meg, rád hogyan vonatkozik
Az Otthon Start körül egyre több a találgatás: megszűnik, változik, sietni kell? Mielőtt hírek vagy posztok alapján döntenél, először tisztázd, hogy a jelenlegi feltételek szerint nálad egyáltalán szóba jöhet-e a program. Fontos: a programjogosultság és a banki hitelképesség nem ugyanaz.
Otthon Start nélkül is van élet: kedvezőbb lakáshitele annak is lehet, aki kimarad! Mutatjuk miért!
Sokan most úgy érzik, hogy ha nem jogosultak az Otthon Start 3%-os hitelre, akkor automatikusan rosszabb helyzetből indulnak a lakásvásárlásnál. A támogatott hitel valóban komoly előnyt jelenthet, de fontos látni: aki kimarad belőle, annak sem mindegy, milyen piaci lakáshitelt választ.