A Wekerle Plusz kedvezményes lakáshitelt kínál, de nem feltétlenül a kamat az egyetlen döntő szempont. A jövedelmed változása, az ingatlan állapota, a TB-jogviszonyra vonatkozó szabályok, a családtámogatások és a későbbi terveid együtt határozhatják meg, milyen finanszírozás illik hozzád.
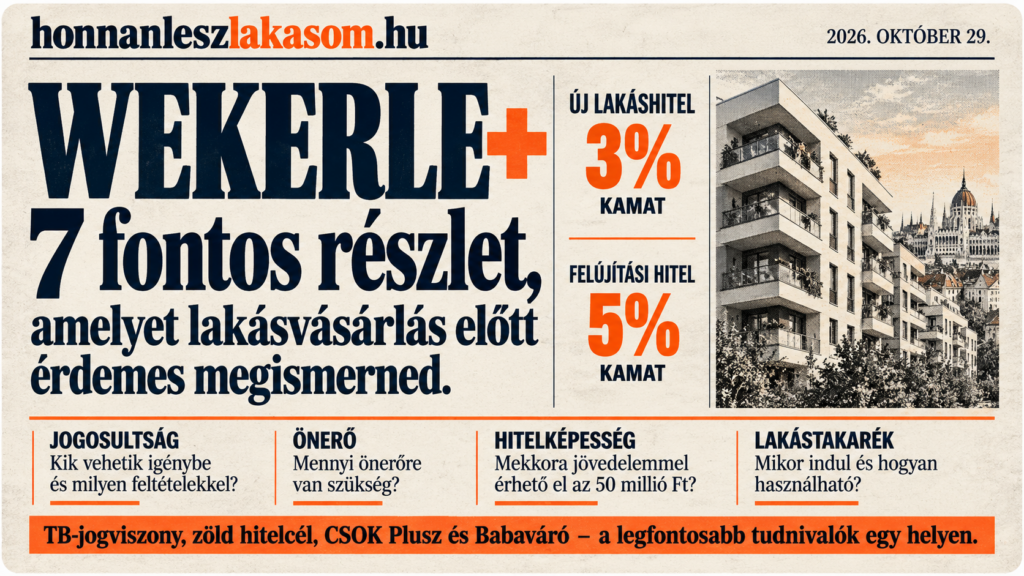
A program fő keretei: legfeljebb 50 millió Ft hitel, maximum 25 éves futamidő; új lakásra és építésre legfeljebb 3%, használt lakásra legfeljebb 5% éves ügyfélkamat.
Röviden: a Wekerle Plusznál nem elég azt ellenőrizni, hogy megfelelsz-e a támogatás feltételeinek. A banki hitelképesség, a megvásárolni kívánt ingatlan és az egyéb támogatási lehetőségek is számítanak. Ráadásul a 2026-os adóváltozások miatt egyes családoknak már érdemes lehet újraszámolniuk a korábban elérhetetlennek tűnő hitelösszeget.
Korábban kevés volt a jövedelmed? Lehet, hogy most már más az eredmény
Az 50 millió Ft-os hitelkeret nem jelenti azt, hogy mindenki meg is kaphatja ezt az összeget. A bank vizsgálja az elfogadható nettó jövedelmet, a meglévő hiteleket, hitelkereteket és az ingatlan fedezeti értékét.
2026-ban azonban több család nettó jövedelme nőtt: emelkedett a családi adókedvezmény, és bővült az anyák személyijövedelemadó-mentessége. Ez egyes helyzetekben a hitelképességet is javíthatja.
Mekkora a családi adókedvezmény 2026-ban?
| Gyermekek száma | Havonta kihasználható nettó előny |
|---|---|
| 1 kedvezményezett eltartott | 20.000 Ft |
| 2 kedvezményezett eltartott | 80.000 Ft összesen |
| 3 kedvezményezett eltartott | 198.000 Ft összesen |
A táblázat a teljes mértékben érvényesíthető kedvezmény nettó hatását mutatja. A tényleges összeg az eltartottak besorolásától és az érvényesíthető adó-, illetve járulékalaptól függ. Ez nem a családi pótlék emelése.
Mi változott már 2026-ban, és mi következik 2027-ben?
| Kedvezmény | 2026. októberi helyzet | 2027-től |
|---|---|---|
| Családi adókedvezmény | 2026. január 1-jétől már a megemelt összegek érvényesek. | A jelenleg ismert szabályok szerint ezek az összegek maradnak. |
| 3 gyermeket nevelő anyák SZJA-mentessége | 2025. október 1-jétől él a meghatározott jövedelmekre. | Továbbra is alkalmazható a feltételek szerint. |
| 2 gyermeket nevelő, 40 év alatti anyák | 2026. január 1-jétől vonatkozik rájuk a mentesség. | Folytatódik. |
| 2 gyermeket nevelő, 40–50 éves anyák | Még nem vonatkozik rájuk ez a bővítés. | 2027. január 1-jétől lép életbe a következő korosztály bővítése. |
Két külön helyzetet kell megkülönböztetni. Akinek a kedvezmények miatt már 2026-ban nőtt a bank által elfogadott nettó jövedelme, annak most is érdemes újraszámolni a hitelképességét. Akinek csak 2027-től nőhet a nettó jövedelme, annál a várható változás előzetes tervezési szempont: a bank nem feltétlenül számol a jövőben várható, még nem igazolt jövedelemmel.
A mentességek a megfelelő jövedelemtípusra és személyi feltételekre vonatkoznak; a banki beszámíthatóságot, valamint a családi kedvezménnyel való együttes hatásukat egyedileg kell ellenőrizni.
50 millió Ft hitel: mekkora jövedelem lehet szükséges?
| Hitelhelyzet | Havi törlesztő (kb.) | JTM-korlát | Elméleti nettó jövedelem (kb.) |
|---|---|---|---|
| Új lakás / építés, 3% – általános eset | 237.100 Ft | 50% | 474.200 Ft |
| Új lakás / építés, 3% – igazoltan megfelelő zöld hitelcél | 237.100 Ft | 60% | 395.200 Ft |
| Használt lakás, 5% – általános eset | 292.300 Ft | 50% | 584.600 Ft |
A számítás 50 millió Ft hitellel, 25 éves futamidővel, egyéb tartozások és járulékos költségek nélkül készült. 2026-ban 800.000 Ft alatti nettó jövedelemnél az általános, legalább 10 évre rögzített forint jelzáloghitelek 50%-os, a feltételeknek megfelelő zöld hitelcélok 60%-os JTM-korlát alá eshetnek. Ezek matematikai példák, nem banki jóváhagyási küszöbök.
Fontos különbség: egy új építésű ingatlan önmagában nem válik automatikusan MNB-szabályok szerinti zöld hitelcéllá. A megfelelő energetikai paramétereket, a hitel célját és a szükséges dokumentumokat külön ellenőrizni kell. A 60%-os JTM alkalmazása banki döntéstől is függ.
Ezért a korábban emlegetett 474.000–475.000 Ft nem tekinthető minden esetben a legalacsonyabb elméleti jövedelemnek: a zöld feltételeknek megfelelő ügyletben akár kb. 395.000 Ft nettó jövedelem mellett is beleférhet a 3%-os példahitel törlesztése.
Gyakorlati példa: ha a bank által elfogadott nettó jövedelem korábban 520.000 Ft volt, annak 50%-a 260.000 Ft. Ez az 5%-os példahitel 292.300 Ft-os törlesztőjéhez kevés. Ha az igazolt, elfogadott jövedelem a kedvezmények hatására 600.000 Ft-ra nőtt, az 50%-os korlát 300.000 Ft. Így már érdemes lehet újra megvizsgálni a lehetőséget. A bank ettől még szigorúbb is lehet.
Ha korábban a jövedelmed vagy valamelyik banki feltétel miatt akadt el a terved, a BER – Banki Előminősítő Röntgen segít áttekinteni a legfontosabb kockázatokat.
A hitelkamat mellett az ingatlan műszaki és energetikai állapota is számít
Az olcsóbbnak tűnő használt ingatlan megvásárlása után jelentős költségekkel szembesülhetsz. A szigetelés, a nyílászárók, a fűtés vagy az elektromos hálózat korszerűsítése könnyen megváltoztathatja a teljes költségvetést.
Az energetika a hitelképességnél is számíthat: ha a vásárlás vagy építés megfelel az MNB zöld hitelcélra előírt követelményeinek, a jövedelemarányos törlesztési korlát kedvezőbb lehet. A zöld besorolást ugyanakkor dokumentumokkal kell alátámasztani, nem elegendő az, hogy az ingatlan új.
Energetikai tanúsítvány: nem puszta papír
Az energetikai tanúsítvány az épület energiahatékonyságát mutatja be, és jelezheti, milyen korszerűsítés lehet indokolt. Nem azonos a műszaki szakvéleménnyel, és önmagában nem határozza meg a tényleges rezsit.
VBF: nézd meg az elektromos hálózatot is
A villamos biztonsági felülvizsgálat (VBF) az elektromos hálózat biztonságát vizsgálja. Régebbi lakásnál jelentős költséget jelenthet az elavult vezetékek vagy egyéb hiányosságok javítása. A tulajdonosváltáskor szükséges dokumentációt még a vásárlás előtt tisztázd.
Egyezik a valóság a nyilvántartással?
A banknak az is számít, hogy a ház és a hivatalos dokumentumok összhangban vannak-e. Beépített terasz vagy hiányzó melléképület esetén nem érdemes kizárólag az eladó szóbeli tájékoztatására hagyatkozni.
Nincs meg a többéves TB-jogviszonyod? A Wekerle Plusznál ez nem feltétlenül akadály
A Wekerle Plusz egyik kevésbé ismert előnye, hogy a rendelet nem ír elő külön, többéves TB-jogviszony-követelményt. A hitel igénylését házassághoz és gyermekvállaláshoz sem köti.
Ez azoknak is új lehetőséget nyithat, akik nemrég kezdtek dolgozni, munkahelyet váltottak vagy korábbi jogviszonyuk miatt más támogatott konstrukciónál elakadtak.
Ez nem jelent automatikus hitelképességet: a bank az igazolható, rendszeres jövedelmet, a foglalkoztatási helyzetet és a hitelmúltat továbbra is ellenőrzi.
Korábban volt lakásod? Nem minden eset kizáró ok
A rendelet bizonyos korábbi ingatlantulajdonoknál kivételeket ismer el. Például az 50%-ot el nem érő tulajdoni hányad vagy a rendelet szerinti, legfeljebb 30 millió Ft-os lakásérték más elbírálás alá eshet. A konkrét tulajdoni előzményeket és a közös igénylést a szabályok alapján kell ellenőrizni.
A kérelem 18 éves kortól, legkésőbb a 45. születésnapon nyújtható be. Házastársak és élettársak közösen igényelnek, és mindkét félre vonatkoznak a megfelelő feltételek.
A Wekerle Plusz oldalon megtalálod a részletes feltételeket és a 3%-os, illetve 5%-os hitel várható törlesztőrészleteit összehasonlító kalkulátort. A kalkulátor nem teljes jogosultságvizsgálat.
A 10% önerő és a banki értékbecslés két külön kérdés
A Wekerle Plusz szabályai legalább 10% önerőt írnak elő, a pótfedezetre és az MNB adósságfék-szabályaira figyelemmel. Az, hogy valaki elvileg 10% önerővel is igényelhet hitelt, nem jelenti azt, hogy minden ingatlant a vételár 90%-áig finanszíroz a bank.
Ha az ingatlan bank által megállapított forgalmi értéke alacsonyabb a vételárnál, több saját forrás kellhet. A rendelet a vételár és a forgalmi érték eltérését is korlátozza.
Miért különösen fontos ez a foglaló előtt?
A hitel meghiúsulása önmagában nem garantálja a foglaló visszafizetését. Az adásvételi feltételeket és határidőket ezért a finanszírozással összehangolva, ügyvéddel érdemes előkészíteni.
Az 5%-os Wekerle Plusz mellé egy jó piaci lakáshitelt is érdemes odatenni
Használt lakás vásárlásánál a Wekerle Plusz ügyfélkamata legfeljebb 5%. Ugyanakkor megfelelő ügyfélprofil esetében egyedi banki kedvezményekkel a piaci lakáshitel kamata akár 5,6% körül is alakulhat. Ez nem mindenkinek elérhető, garantált ajánlat; a tényleges feltételek ügyfelenként és bankonként eltérnek.
Ez már kisebb kamatkülönbség, mint amekkorát az új lakásokhoz kapcsolódó 3%-os konstrukció és a piaci hitelek között láthatunk.
A teljes összehasonlításban az induló díjak, az esetleges banki jóváírások, az előtörlesztés, a teljes visszafizetés, a kamatkockázat és az életvitelszerű bentlakásból eredő kötöttségek is számítanak.
A fontos kérdés: ha 2–3 éven belül költöznél, eladnád vagy másként használnád az ingatlant, mennyit ér számodra a piaci hitel esetleges nagyobb rugalmassága? A Wekerle Plusznál 5 éves bentlakási kötelezettséggel kell számolni, törvényi kivételekkel.
Nem feltétlenül a legalacsonyabb kamat jelenti a számodra legjobb döntést; a teljes költséget és a feltételeket együtt érdemes vizsgálni.
CSOK Plusz, Babaváró és illeték: itt több tízmillió Ft is múlhat a választáson
A Wekerle Plusz nem kombinálható a CSOK Plusszal. Egy gyermekvállalást tervező házaspárnak ezért nem elegendő a Wekerle 3%-os vagy 5%-os kamatát összehasonlítania más ajánlatokéval. A CSOK Plusz és a Babaváró gyermekekhez kapcsolódó tartozáscsökkentése és az illetékmentesség is jelentős pénzügyi előnyt jelenthet.
Mit adhat a CSOK Plusz?
A CSOK Plusz gyermekvállaláshoz kötött, legfeljebb 3%-os ügyfélkamatozású hitel. A maximális összeg a gyermekek számától függően 15, 30 vagy 50 millió Ft lehet. A hitelkérelem benyújtását követően érkező 2. és minden további jogosító gyermek után 10–10 millió Ft tartozáscsökkentés kérhető. Az 1. gyermeknél törlesztésszüneteltetésre lehet jogosultság.
Mit adhat a Babaváró?
A legfeljebb 11 millió Ft-os Babaváró megfelelő feltételekkel kamatmentes maradhat. Az első jogosító gyermek után kérhető törlesztésszüneteltetés, a 2. után a fennálló tartozás 30%-ának elengedése, a 3. után pedig a teljes fennmaradó tartozás elengedése lehetséges.
Három gyermek vállalásánál hogyan alakulhatnak az előnyök?
| Esemény | CSOK Plusz | Babaváró |
|---|---|---|
| 1. jogosító gyermek | Legfeljebb 1 év törlesztésszüneteltetés kérhető | Kamatmentesség megőrzése és 3 év törlesztésszüneteltetés lehetséges |
| 2. jogosító gyermek | 10 millió Ft tartozáscsökkentés kérhető | A fennálló tartozás 30%-a elengedhető, újabb szüneteltetés lehetséges |
| 3. jogosító gyermek | Újabb 10 millió Ft tartozáscsökkentés kérhető | A teljes fennmaradó tartozás elengedhető |
Szemléltető eset: gyermektelen, 3 gyermeket vállaló és a külön konstrukciókra jogosult házaspár. A kedvezmények feltételekhez, határidőkhöz és kérelemhez kötöttek. A Babavárónál elengedett összeg a mindenkori fennálló tartozás, nem feltétlenül az eredetileg felvett 11 millió Ft.
Az illetékmentesség is számít
Lakásvásárlásnál főszabály szerint 4% visszterhes vagyonátruházási illetékkel kell számolni. Egy 60 millió Ft-os ingatlannál ez 2,4 millió Ft lehet. A CSOK Pluszhoz kapcsolódó, megfelelő feltételekkel történő lakásvásárlás illetékmentes lehet; a Wekerle Plusz önmagában nem ad automatikusan ilyen mentességet.
A Babaváró szabad felhasználású kölcsönként egyes finanszírozási tervekbe bevonható, de az önerőként történő beszámítás és a törlesztési terhelés banki vizsgálat tárgya. A Wekerle Plusz mellett piaci hitel bevonásának lehetőségét is egyedileg kell ellenőrizni.
Nem támogatásmaximalizálás a cél: a gyermekvállalási határidők és a nem teljesítés következményei legalább annyira fontosak, mint az elengedhető tartozás. A Babaváró első gyermekére és a CSOK Plusz vállalt gyermekeire eltérő határidők vonatkoznak.
Mit adhat hozzá egy lakástakarék?
A rendszeres lakáscélú megtakarítás később felújításra vagy a fennmaradó lakáshitel előtörlesztésére is felhasználható lehet. Az előny az adott szerződés költségeitől, kamatbónuszától, futamidejétől és a hitel előtörlesztési feltételeitől függ.
Lakástakarék kamatbónusz – lehetőségek és személyre szabott számítás
Az 5 éves bentlakási kötelezettség a későbbi terveidet is érintheti
A Wekerle Pluszból megvett vagy épített ingatlanban főszabály szerint 5 évig életvitelszerűen lakni kell, és a lakóhelyet az előírt határidőben létesíteni kell.
Mi történik, ha másik városban kapsz munkát, külföldre költöznél, bérbe adnád vagy eladnád a lakást? A rendelet egyes helyzetekre kivételeket tartalmaz, de a feltételek megsértése a támogatás elvesztésével vagy más pénzügyi következménnyel járhat.
Ezért az első lakásod kiválasztásakor ne csak a mai törlesztőt nézd, hanem azt is, hogy az otthon várhatóan a következő 5 évben is megfelel-e az életednek.
Gyakori kérdések
Kell 2 éves TB-jogviszony a Wekerle Pluszhoz?
Nem. A rendelet nem állapít meg külön, többéves TB-jogviszonyt. Elfogadható jövedelem és sikeres banki hitelbírálat azonban továbbra is szükséges.
A megnövelt családi adókedvezmény miatt több hitelt kaphatok?
Lehetséges, ha a kedvezmény miatt magasabb lett a bank által elfogadott nettó jövedelmed. Ezt bankonként, a meglévő kötelezettségekkel együtt kell ellenőrizni.
A 2027-től járó SZJA-mentességet már most figyelembe veszi a bank?
Nem automatikusan. A bank az igazolt, elfogadható jövedelem alapján dönt; egy jövőbeli kedvezményt a hitelképességben nem feltétlenül számolhatunk el előre.
Felvehetem egyszerre a Wekerle Pluszt és a CSOK Pluszt?
Nem, a két támogatott lakáshitel nem kombinálható egymással. A családtámogatási lehetőségeket ezért a teljes finanszírozási tervben érdemes összevetni.
Elég a 10% önerő?
Nem feltétlenül. A banki értékbecslés, a hitelfedezeti korlátok és a bank belső szabályai miatt több saját forrás is szükséges lehet.
Előbb tisztázzuk a lehetőségeidet, aztán válassz hitelt
Más kérdései vannak annak, aki most lett hitelképes, annak, aki a TB-jogviszony miatt bizonytalan, és annak, aki családtámogatásokat is igénybe venne. A következő lépés mindig a saját helyzetedtől függ.
Wekerle Plusz – feltételek és kalkulátor