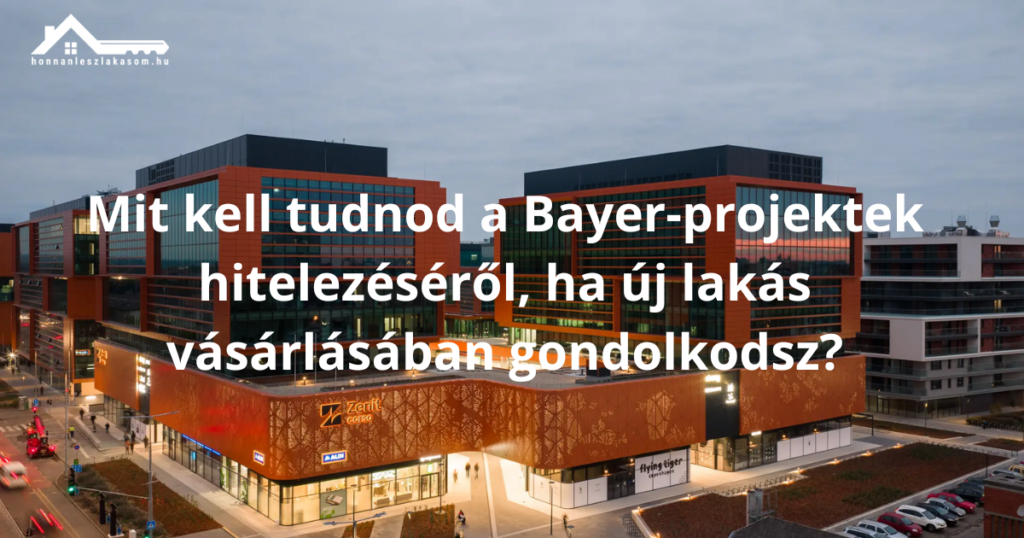
Elég kemény hullámokat vetett az ingatlanpiacon a hír: a Bayer Construct Zrt. csődeljárást kezdeményezett maga ellen, és a cégcsoporthoz kapcsolódó ZVK Development Kft. is csődeljárás alá került.
A kormány 2026. szeptember 4-én mindkét eljárást stratégiailag kiemelt jelentőségű csődeljárássá minősítette.
Természetesen egyből záporozni kezdtek a kérdések:
Pánikba esni nem kell. De az óvatosság most tényleg aranyat ér. Nem minden Bayerhez kapcsolódó projekt helyzete azonos, és a banki finanszírozhatóságot is konkrét projektre és konkrét lakásra érdemes ellenőrizni.
Először is: a csődeljárás nem ugyanaz, mint a felszámolás
Ezt érdemes rögtön az elején tisztázni.
A csődeljárás önmagában még nem azt jelenti, hogy a társaság megszűnik, a projektek automatikusan leállnak, vagy minden korábban megkötött szerződés érvényét veszti.
A csődeljárás célja alapvetően az, hogy a társaság fizetési haladék mellett megállapodjon a hitelezőivel és rendezze a pénzügyi helyzetét.
Ez azonban nem változtat azon, hogy a kialakult helyzet bizonytalanságot okoz.
És ha valaki éppen több tízmillió forintos lakásvásárlás előtt áll, ez már nem az a pont, ahol érdemes legyinteni egyet.
Honnan indult a probléma?
A Bayer Construct maga is több tényezőt jelölt meg a kialakult pénzügyi helyzet hátterében.
Ezek között szerepel a zuglói irodakomplexum körül kialakult helyzet is. Az állam elállt a Zugló Városközpont irodakomplexumához kapcsolódó korábbi megállapodástól, miközben a beruházó ezt jogilag vitatja.
A helyzetet tovább bonyolítja a Zuglói Önkormányzat és a beruházó között kialakult vita is a Bosnyák téri fejlesztéshez kapcsolódó vállalások miatt.
A vitát természetesen nem itt fogjuk eldönteni. A lakásvásárló szempontjából ennél most sokkal fontosabb kérdés van: mit jelent mindez annak, aki valamelyik Bayerhez kapcsolódó projektben vásárolna lakást – ráadásul hitelből?
Nagyon fontos: nem minden Bayer-projekt ugyanaz
Ez az egyik legfontosabb dolog, amit ebben a helyzetben tisztán kell látni.
A hétköznapi kommunikációban hajlamosak vagyunk egyszerűen „Bayer-projektről” beszélni.
Jogilag azonban nem mindegy:
- melyik társaság az ingatlan eladója;
- melyik cég a fejlesztő;
- melyik a projektcég;
- ki a kivitelező;
- a csődeljárással érintett társaság milyen szerepet tölt be az adott beruházásban.
Ezért nem lehet egyszerűen azt mondani, hogy minden Bayerhez köthető lakás ugyanabba a kategóriába tartozik.
Van olyan projekt is, amely időközben újabb mérföldkőhöz jutott: a Kincsem K5 épület például 2026. szeptember 11-én használatbavételi engedélyt kapott.
Vagyis itt tényleg projektenként és lakásonként kell vizsgálni a helyzetet.
Mi a helyzet, ha már van megkötött hitelszerződésed?
Itt egy fontos különbséget kell tenni.
Ha már megkötötted a hitelszerződést, az önmagában nem jelenti azt, hogy a finanszírozás most automatikusan megszűnik.
De azt sem mondanám felelősen, hogy:
„Nyugi, a bank biztosan folyósítani fog.”
A folyósításhoz továbbra is teljesülniük kell a hitelszerződésben meghatározott feltételeknek.
Új építésű lakásnál ezek között lehetnek olyan feltételek is, amelyek közvetlenül kapcsolódnak az ingatlan vagy a projekt aktuális állapotához.
Ezért ha már van aláírt hitelszerződésed, most ezt kell tisztázni a saját bankoddal:
Ez sokkal fontosabb kérdés, mint az, hogy általánosságban „finanszírozza-e még a bank a Bayert”.
És ha most szeretnél hitelt igényelni?
Na, itt már más a helyzet.
A bankok pontosan ugyanazt csinálják, amit ilyen esetben egy óvatos lakásvásárlónak is érdemes: megnézik, mekkora kockázat van az adott ügyletben.
A banki oldalon már megjelentek szigorúbb feltételek az érintett fejlesztések finanszírozásánál.
Ez a gyakorlatban azt jelenti, hogy egy építés alatt álló, még hosszabb időre az átadástól lévő lakást egészen másként kezelhetnek, mint egy már teljesen elkészült, használatbavételi engedéllyel rendelkező ingatlant.
Magyarul: bizonyos ügyleteknél behúzták a kéziféket.
És szerintem teljesen érthető módon.
Egy bank sem szeretne úgy pénzt kihelyezni, hogy közben bizonytalan, mikor és milyen feltételekkel készül el az a fedezet, amelyre a hitelt biztosítja.
Miért lett most ennyire fontos a használatbavételi engedély?
Mert óriási különbség van egy látványterven szereplő lakás és egy már elkészült, jogilag is használatba vehető ingatlan között.
Egy használatbavételi engedéllyel rendelkező lakásnál a kivitelezési és átadási kockázat jelentős része már mögöttünk van.
Egy szerkezetkész vagy még épülő projekt esetében viszont ott marad a kérdés:
És ezt nemcsak a vásárló kérdezi meg.
A bank is.
Ne abból indulj ki: „majd valahogy lesz rá hitel”.
Inkább előbb kérdezd meg a bankot, és csak utána köteleződj el.
Az adásvételi szerződés időzítése sem mellékes
Van itt még egy csavar, amiről kevesebb szó esik.
Egy új építésű lakásnál gyakran jóval korábban megkötöd az adásvételi szerződést, mint amikor ténylegesen szükséged lesz a bank pénzére.
És közben telik az idő.
Az Otthon Start esetében például lakásvásárlásnál a kölcsönkérelmet az adásvételi szerződés megkötését követő 180 napon belül kell benyújtani.
Ez nem azt jelenti, hogy 180 napon belül mindenképpen folyósítania kell a banknak.
Viszont nagyon is számít, mikor kötöd meg a szerződést, mikor tudod beadni a hitelkérelmet, és mikorra teljesülnek a folyósítás feltételei.
Különösen akkor, ha támogatott hitelben gondolkodsz.
Mert tegyük fel, hogy most megfelelsz egy konstrukció feltételeinek.
De mi történik, ha 6–12 hónappal később változik:
- a jövedelmi helyzeted;
- valamelyik jogosultsági feltétel;
- a bank finanszírozási gyakorlata;
- maga a támogatott konstrukció;
- vagy az adott projekt helyzete?
Na, ebből már lehet probléma.
Szabad-e most ilyen projektre szerződni?
Őszintén?
Én most sokkal óvatosabb lennék, mint normál helyzetben.
De azt sem mondanám általánosságban, hogy minden Bayerhez kapcsolódó lakást kerülni kell.
Nem ugyanaz a helyzet, ha:
- még csak egy tervasztalon létező lakásról beszélünk;
- már áll az épület, de nincs használatbavételi engedély;
- a lakás teljesen elkészült, használatba vehető és a bank is finanszírozza.
Ezért a kérdés nem az, hogy:
Hanem az, hogy:
„Ezt a konkrét lakást, ebben a konkrét projektben, ettől a konkrét eladótól, ezekkel a szerződéses és banki feltételekkel érdemes-e megvennem?”
Na, ez már egy értelmes kérdés.
Mielőtt foglalót vagy előleget fizetsz, ezt a 3 dolgot tisztázd
Ki az eladó?
Tudd pontosan, melyik társasággal szerződsz, milyen kapcsolatban áll a Bayer Constructtal, és érinti-e közvetlenül a csődeljárás.
Hol tart az ingatlan?
Van használatbavételi engedély? Albetétesítették? Mikor várható az átadás, és mit mond a szerződés egy esetleges csúszásról?
Finanszírozza a bank?
Ne általánosságban kérdezz lakáshitelről. A konkrét lakást, a konkrét projektben ellenőriztesd.
Nem azt kell megkérdezni, hogy: „Adnak-e nekem lakáshitelt?”
Hanem ezt: „Ezt a konkrét lakást, ebben a konkrét projektben, jelen állapotában finanszírozzátok-e?”
A 2 kérdés egyáltalán nem ugyanaz.
És akkor most mi a tanulság?
Szerintem eljött az a pillanat, amikor az óvatosság elve mentén érdemes egy kicsit a hitelező bankok gondolkodásához igazodni.
Ők most nem azt mondják, hogy minden rendben lesz.
És nem is azt, hogy minden Bayer-projekt finanszírozhatatlan.
Megnézik a konkrét ügyletet és a konkrét kockázatot.
Pontosan ezt kellene tennie a vásárlónak is.
Egy új építésű lakásnál nem elég azt tudni, hogy Te hitelképes vagy-e.
Meg kell nézni azt is, hogy: a lakás hitelképes-e.
A jelenlegi helyzet ismét megmutatja, miért érdemes ezt nem a foglaló kifizetése után, hanem még előtte tisztázni.
Előbb projekt, szerződés és finanszírozás. Utána aláírás és pénz.
A cikk tájékoztató jellegű. A finanszírozási feltételek bankonként, projektenként és az ügyfél egyedi helyzete alapján eltérhetnek.