Wekerle Plusz: miért javulhat a vevők alkupozíciója a használt lakások piacán?
A Wekerle Plusz 5%-os kamata miatt ugyanakkora havi törlesztő mellett kisebb hitelösszegből gazdálkodhatnak a használt lakást vásárlók. Barabás Gyula konkrét számítással mutatja be, hogyan csökkenhet a vásárlási keret, és miért javulhat emiatt a vevők alkupozíciója.
Anyák szja-mentessége 2027: mit jelenthet az 1 milliós plafon?
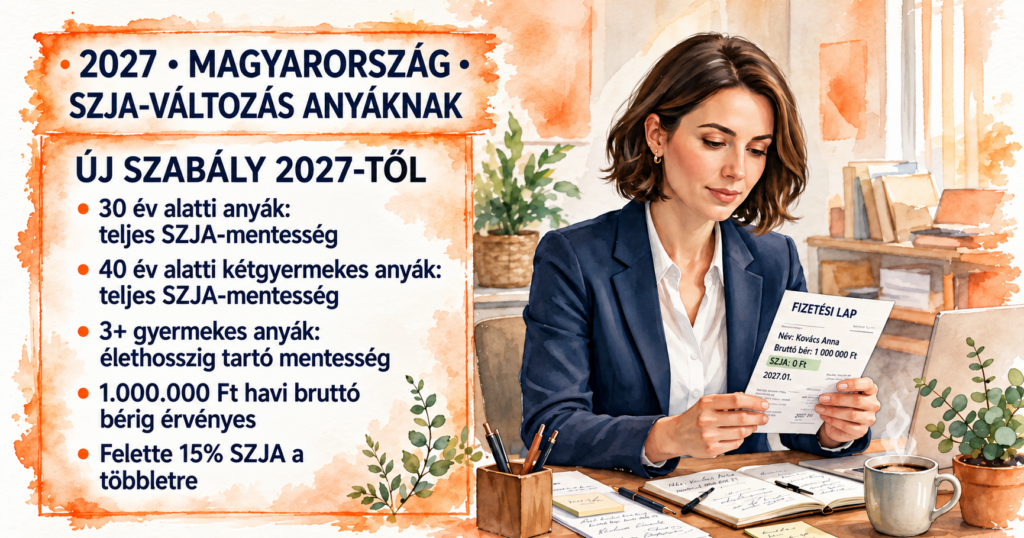
Havi bruttó 1 millió Ft-os határt jelentettek be az anyák szja-mentességénél 2027-re. Mit jelenthet ez a családi nettó jövedelem, a megtakarítás és a lakáshitel szempontjából? Összefoglaltuk a bejelentést, a szemléltető számításokat és a még tisztázandó kérdéseket.
Wekerle Plusz jöhet az Otthon Start helyett: mit tudunk eddig az új lakástámogatási rendszerről?
Komoly változások körvonalazódnak a lakástámogatásoknál: új Wekerle Plusz hitel, támogatott lakástakarék, energetikai felújítási program és bérlakásprogram is érkezhet. Összeszedtük, mit tudunk már a bejelentésből, és mely fontos részletekre várunk még.
CSOK Plusz illetékmentesség: mikor kérheti mégis utólag a NAV az illetéket?
A CSOK Pluszhoz kapcsolódó illetékmentesség komoly előny lehet, de bizonyos esetekben az illetéket a NAV később mégis kiszabhatja. Megmutatjuk, mikor merülhet fel ez a kockázat, mi számít fontos kivételnek, és mit érdemes még a szerződés előtt tisztázni.
Megszűnik az 5%-os lakásáfa? Papíron igen – de messze még a hajnal…
Az 5%-os lakásáfa főszabály szerint 2026. december 31-ig él, de több projekt az átmeneti szabályok miatt 2030 végéig is megtarthatja a kedvezményes kulcsot. Megnézzük, mely projekteknél lehet valódi kockázat, mit jelenthet ez a vevőknek, és mire érdemes figyelni az adásvételi szerződésben.
Mit kell tudnod a Bayer-projektek hitelezéséről, ha új lakás vásárlásában gondolkodsz?
A Bayer Construct csődeljárása után sok lakásvásárlóban felmerült a kérdés: mi lesz a már megkötött szerződésekkel, a hitelekkel és az építés alatt álló lakások finanszírozásával? Megmutatjuk, mit érdemes most ellenőrizni, mielőtt új építésű lakásra szerződsz vagy pénzt fizetsz.
Személyi kölcsön vagy szabad felhasználású jelzáloghitel: mi a jobb választás?
A személyi kölcsön gyorsan elérhető, nem igényel fedezetet, és nincs induló költsége. A szabad felhasználású jelzáloghitel viszont nagyobb összeghez és kedvezőbb kamathoz juttathat, de ingatlanfedezetet kér. A cikk segít átlátni a két lehetőség előnyeit és hátrányait, hogy könnyebben dönthess, melyik hitel illik jobban a céljaidhoz és pénzügyi helyzetedhez.